Il problema storico
La storia della baronia di Calatabiano non riguarda soltanto successioni feudali e vicende castellane. Una parte significativa della documentazione storiografica la collega alla produzione di zucchero, un'attività che richiedeva terreni irrigati, mulini, combustibile, capitale e accordi commerciali. Le testimonianze disponibili provengono soprattutto da studi storici che citano atti d'archivio: è importante distinguere le notizie riferite dagli studiosi dalle parole effettive dei documenti.
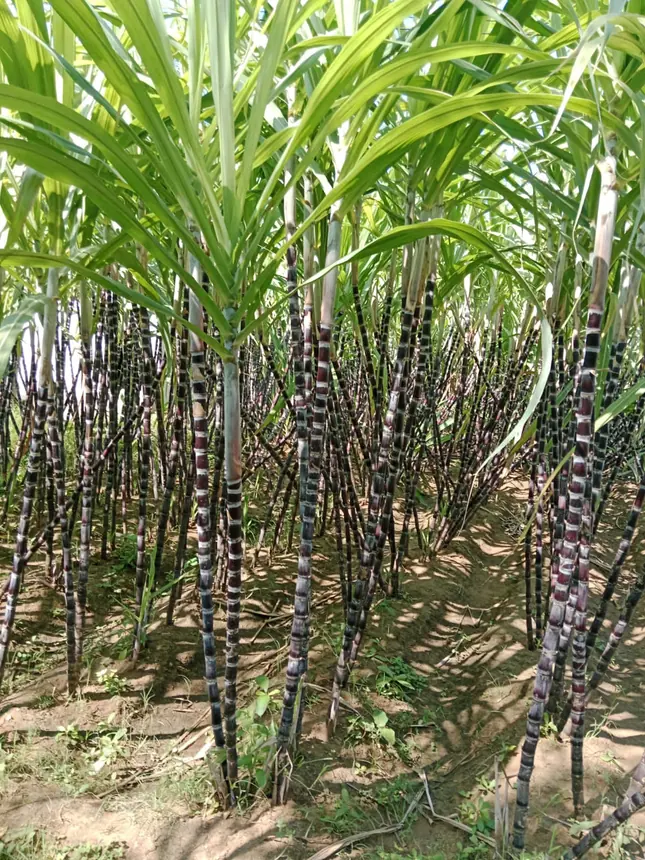
La pianta della canna da zucchero
La gestione del trappeto e la famiglia Mirulla
Antonino Morreale, nel saggio La industria de la caña de azúcar en Sicilia (siglos XV–XVII) (2020, p. 16), descrive un trappeto di Calatabiano dotato di tre mulini. La gestione sarebbe stata affidata da Giovanni Cruylles, barone del luogo, a Tommaso Mirulla — indicato come suo genero — e al fratello Antonino. Lo studio riporta una durata quadriennale e un corrispettivo di 250 onze annue, oltre a riferimenti all'uso del bosco e al regime doganale dello zucchero esportato.
L'accordo lascia intravedere i legami fra parentela, gestione dell'impresa e costi di produzione. Senza il testo dell'atto, tuttavia, non è possibile ricostruirne con precisione le clausole, la data o le destinazioni commerciali.
Il riferimento archivistico
La nota 31 di Morreale (p. 49) rimanda a «ASP, TRP, Scr. pend., vol. 13». La nota 11 (p. 48), relativa a più impianti, rinvia allo stesso volume per il dato del 1473. Le sigle sono riportate come appaiono nello studio. Il rinvio bibliografico non indica i fogli né la data esatta dell'atto, del quale non è qui disponibile una trascrizione diplomatica.
Il dato del 1473 e il significato delle «caselle»
Alla p. 11 Morreale attribuisce al trappeto dei Mirulla a Calatabiano 16.000 «caselle» nel 1473; la nota 11, a p. 48, riunisce più riferimenti per località diverse e richiama il volume 13 delle Scritture pendenti per il 1473. Nella discussione tecnica a p. 20 le caselle sono descritte come suddivisioni dei terreni coltivati, collegate all'irrigazione. La conversione in superficie complessiva non è tuttavia sicura: le unità locali e gli usi lessicali richiedono verifica sul documento. Non sarebbe quindi corretto ricavare da questa cifra una superficie espressa in ettari come se fosse certa.
Una possibile storia di lunga durata
Nell'analisi della crisi dello zucchero siciliano, Morreale indica il 1690 come anno di cessazione dell'attività del trappeto di Calatabiano (p. 42), insieme a quello di Roccella. La data è riportata come risultato storiografico, non come conclusione raggiunta dall'esame di un registro locale. Poiché precede il terremoto del 1693, non è corretto attribuire automaticamente a quest'ultimo la chiusura dell'impianto.
Rosaria Stracuzzi, nell'Archivio Storico Messinese, vol. 96, p. 190, nota 51, segnala un atto del 25 maggio 1537: Francesco Mirulla concesse a Pietro Faraone l'arbitrio degli zuccheri per Calatabiano. La nota rinvia all'Archivio di Stato di Messina, Notarile, vol. 15, ff. 330–332. È un riferimento bibliografico preciso, non una trascrizione dell'atto. La stessa nota richiama separatamente il foglio 315 verso per scambi di panni e zucchero e i fogli 52–55 per un atto del 4 ottobre 1537 relativo a palle di ferro; nessuno di questi rinvii costituisce una seconda conferma indipendente dell'atto del 25 maggio. Per il contesto e la distinzione da altri documenti del 1537 si veda il Dossier 03.
Cruïlles e passaggi feudali: le date da chiarire
I repertori catalani attestano il rilievo dei Cruïlles nelle vicende siciliane. Per Calatabiano circolano però date differenti, in particolare 1396 e 1398 per la concessione, e 1484 per un successivo trasferimento ai Mirulla. Le concessioni di Palagonia e Francofonte non possono essere considerate prove dell'investitura di Calatabiano. Senza i relativi atti di investitura, queste date restano notizie da distinguere dalle concessioni documentate per altri territori.
La vicinanza cronologica tra una notizia feudale del 1484 e la storia religiosa locale non dimostra, da sola, una relazione di committenza con la chiesa del Santissimo Crocifisso.
Cronologia essenziale
| 1473 | Il trappeto dei Mirulla è associato a 16.000 «caselle». |
|---|---|
| XV secolo | È ricordata la gestione del trappeto a tre mulini da parte dei Mirulla; la data precisa dell’accordo non è stabilita. |
| 1537 | Il 25 maggio è attestato nella storiografia un accordo relativo agli zuccheri di Calatabiano. |
| 1690 | Secondo Morreale termina l’attività del trappeto. |
Rinvii puntuali alle testimonianze
I riferimenti archivistici che seguono sono quelli riportati dagli studi citati; non derivano da una lettura diretta dei registri manoscritti.
| 1473 — Trappeto Mirulla | Morreale, p. 11 e nota 11 (p. 48): nota cumulativa su più trappeti, con rinvio per il 1473 ad Archivio di Stato di Palermo, Tribunale del Real Patrimonio, Scritture pendenti, vol. 13; il rinvio non specifica i fogli. |
|---|---|
| Contratto Cruïlles–Mirulla | Morreale, p. 16, nota 31 (p. 49): «ASP, TRP, Scr. pend., vol. 13»; il riferimento non indica data né fogli dell'atto. |
| 1537 — Arbitrio degli zuccheri | Stracuzzi, Archivio Storico Messinese, vol. 96, p. 190, nota 51: Archivio di Stato di Messina, Notarile, vol. 15, ff. 330–332, 25 maggio 1537. |
| 1690 — Cessazione dell'attività | Morreale, p. 42: ricostruzione storiografica; documento locale da identificare. |
Bibliografia e strumenti di ricerca
- Antonino Morreale, «La industria de la caña de azúcar en Sicilia (siglos XV–XVII)», Travesía, 22/2 (2020), pp. 7–57: testo integrale in PDF.
- Gran Enciclopèdia Catalana, Berenguer de Cruïlles i de Mosset e famiglia Cruïlles.
- Archivio Storico Messinese, volume 96: Stracuzzi, p. 190, nota 51: atto del 25 maggio 1537 identificato tramite citazione bibliografica; originale non esaminato.
- Archivio di Stato di Palermo, strumenti di ricerca per l'Antico regime: repertori e inventari utili per la ricerca degli originali.
Oltre il documento · Una lettura d'autore
Un'impresa dietro il paesaggio
Tre mulini, un accordo di gestione, 250 onze all'anno. Sono i termini attraverso cui lo studio di Antonino Morreale lascia intravedere l'organizzazione del trappeto di Calatabiano. Non sappiamo ancora leggere l'intero contratto nelle sue clausole, ma il quadro economico è già significativo: produrre zucchero richiedeva investimenti, risorse idriche, combustibile e una direzione dell'attività.
Nel rapporto attribuito a Giovanni Cruylles e ai fratelli Mirulla la durata riferita è di quattro anni. La cifra pattuita indica un impegno continuativo, non una semplice compravendita occasionale. Anche i legami familiari richiamati dallo studio appartengono alla storia dell'impresa: proprietà e gestione potevano intrecciarsi, senza per questo coincidere.
Un'altra cifra, le 16.000 «caselle» riferite al 1473, rimane difficile da interpretare in termini di superficie. Convertirla in ettari significherebbe introdurre una precisione che la documentazione qui disponibile non garantisce. E quando Morreale colloca nel 1690 la cessazione del trappeto, non possiamo dedurne automaticamente la causa.
La vicenda suggerisce una domanda più concreta di quella sulle sole successioni feudali: come si teneva in funzione un impianto tanto impegnativo, anno dopo anno? Le risposte andranno cercate nei contratti e nei conti. Per ora sappiamo che la storia economica di Calatabiano passa anche da un'attività produttiva la cui complessità non è riducibile al nome dei suoi proprietari.
Lettura saggistica fondata sulle testimonianze citate nel dossier; non introduce nuove attestazioni archivistiche.